Valtion velkakirjan elinkaari alkaa liikkeeseenlaskusta ja päättyy takaisinmaksuun. Suomen valtion lainanoton toteutuksesta vastaa Valtiokonttori. Se laskee ensimarkkinalla liikkeeseen velkakirjoja, jotka siirtyvät päämarkkinatakaajien välityksellä sijoittajille. Kun velkakirjan eräpäivä koittaa, sen nimellispääoma maksetaan takaisin yhdessä viimeisen kuponkikoron kanssa eli velkakirja kuoletetaan.
Liikkeeseenlaskun ja takaisinmaksun välissä voi kulua velkakirjan maturiteetista riippuen jopa kymmeniä vuosia, joiden aikana velkakirja saattaa vaihtaa omistajaa useaan otteeseen. Tätä kaupankäyntiä kutsutaan velkakirjojen jälkimarkkinaksi. Jälkimarkkina jakautuu asiakasmarkkinaan sekä pääosin päämarkkinatakaajien väliseen interdealer-markkinaan. Toimiva ja likvidi jälkimarkkina tukee tehokasta hinnanmuodostusta ja alentaa valtion lainanoton kustannuksia. Tässä tekstissä tarkastellaan jälkimarkkinaa erityisesti interdealer-markkinan näkökulmasta.
Tarve päämarkkinatakaajille syntyi velkakirjamarkkinoiden muutoksesta
Euroalueen velkakirjamarkkina muotoutui nykyisekseen 2000-luvun vaihteessa, kun euro valuuttana yhtenäisti euroalueen valtioiden velanoton käytäntöjä. Velanotto siirtyi markkamarkkinoilta kansainvälisille rahoitusmarkkinoille ja velkakirjoilla alettiin käydä laajamittaisemmin kauppaa myös liikkeeseenlaskujen jälkeen.
Valtioiden on suurina ja säännöllisinä liikkeeseenlaskijoina varmistettava jatkuva pääsy rahoitusmarkkinoille. Tämän takaamiseksi valtiot turvautuvat lainanotossaan päämarkkinatakaajiin eli käytännössä suuriin kansainvälisiin pankkeihin, joilla on sopimuksellisesti asetettu velvoite ylläpitää valtionlainojen aktiivista ensi- ja jälkimarkkinaa. Pankit muun muassa toimivat pääjärjestäjinä uusien velkakirjojen liikkeeseenlaskuissa (syndikoinnit) ja osallistuvat lainahuutokauppoihin. Tällä hetkellä Suomen valtiolla on 13 päämarkkinatakaajaa.
Velkakirjamarkkina jakautuu ensi- ja jälkimarkkinaan
Kuviossa 1 on hahmoteltuna Suomen valtion velkakirjamarkkinan rakenne: nuolet laatikoiden välillä näyttävät vaihtoehtoiset tavat, miten yksittäinen velkakirja voi liikkua toimijalta ja markkinalta toiselle elinkaarensa aikana. Valtio laskee ensimarkkinalla velkaa liikkeeseen joko ns. syndikoidussa liikkeeseenlaskussa tai huutokaupassa. Syndikoidussa liikkeeseenlaskussa velkakirjat siirtyvät päämarkkinatakaajien välittäminä suoraan sijoittajille, jotka ovat osallistuneet liikkeeseenlaskuun jättämällä ostotarjouksia päämarkkinatakaajan avaamaan tarjouskirjaan. Säännöllisesti järjestettävissä ja kooltaan pienemmissä velkahuutokaupoissa valtio sen sijaan myy velkakirjat päämarkkinatakaajille. Nämä voivat myydä velkakirjat jälkimarkkinalla eteenpäin tai pitää niitä omassa taseessaan.
Jälkimarkkina voidaan jakaa kahteen toisistaan selkeästi eroavaan osaan, asiakasmarkkinaan (dealer-to-customer-market) sekä päämarkkinatakaajien väliseen markkinaan (interdealer-market). Velkakirjat voivat liikkua näiden kahden markkinan välillä päämarkkinatakaajien kautta. Interdealer-markkinalla voi toimia päämarkkinatakaajien lisäksi myös muita yksittäisiä kansainvälisiä pankkeja, mutta niiden osuus markkinan kokonaisvolyymista on pieni. Asiakasmarkkinalla asiakkaat ovat institutionaalisia sijoittajia, kuten muita pankkeja, eläkerahastoja, vakuutuslaitoksia, hedge-rahastoja ja keskuspankkeja. Yksityissijoittajat voivat ostaa Suomen velkakirjoja esimerkiksi valtionlainoihin sijoittavien rahastojen kautta.
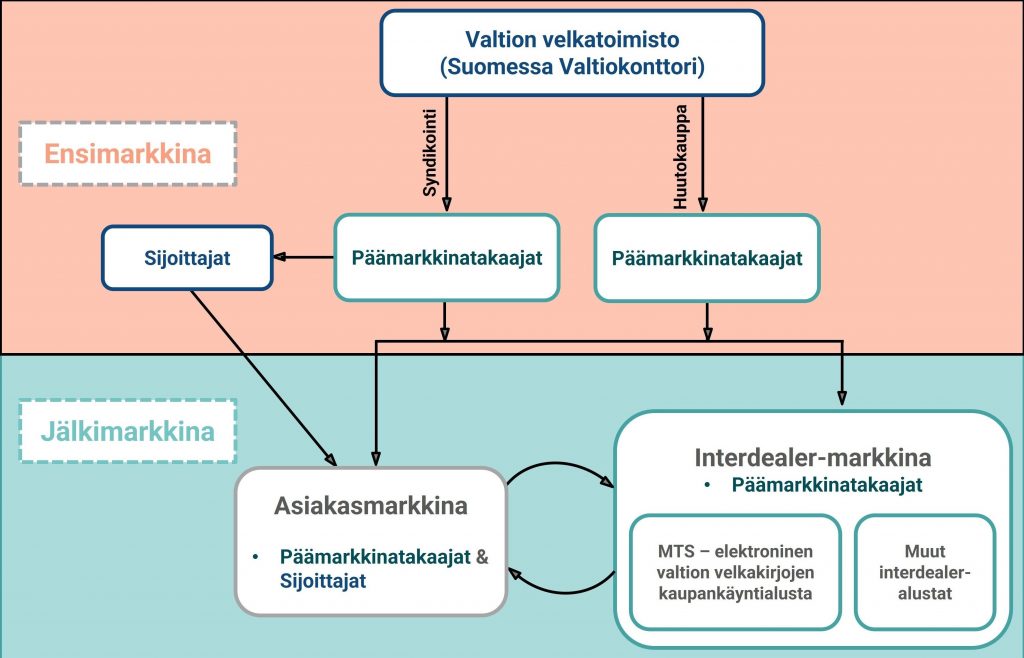
Kuvio 1. Valtionlainamarkkinoiden rakenne
Käytännössä kaikkien euromaiden velkakirjamarkkinan rakenne on järjestetty kuvion 1 kaavion mukaisesti. Euromaiden markkinoiden säännöissä voi olla maakohtaisia eroja, mutta perusrakenne pysyy karkeasti ottaen samana.
Nykyään interdealer-markkinan merkittävin elektroninen kaupankäyntialusta on MTS, joka kasvoi alun perin italialaisesta yrityksestä kansainväliseksi konserniksi. Se on johtavassa asemassa lähes jokaisessa euroalueen maassa. Tämän lisäksi interdealer-kauppaa voidaan käydä muilla pienemmillä elektronisilla kaupankäyntialustoilla sekä edelleen esimerkiksi puhelimitse.
Interdealer-markkinan kuukausittaiset kaupankäyntivolyymit ovat yleisesti ottaen pienempiä kuin asiakasmarkkinan. Vaihtelua saattaa esiintyä melko paljon, ja joskus interdealer-volyymi ylittää asiakasmarkkinan kuukausittaisen volyymin. Kuviossa 2 on esitettynä jälkimarkkinan molempien osien kuukausittaiset volyymit vuodesta 2020 alkaen. Jälkimarkkinan kokonaisvolyymit ovat olleet viime vuosina kasvussa. Tämä ei ole yllättävää, sillä Suomella on aiempaa enemmän velkakirjoja laskettuna liikkeelle.
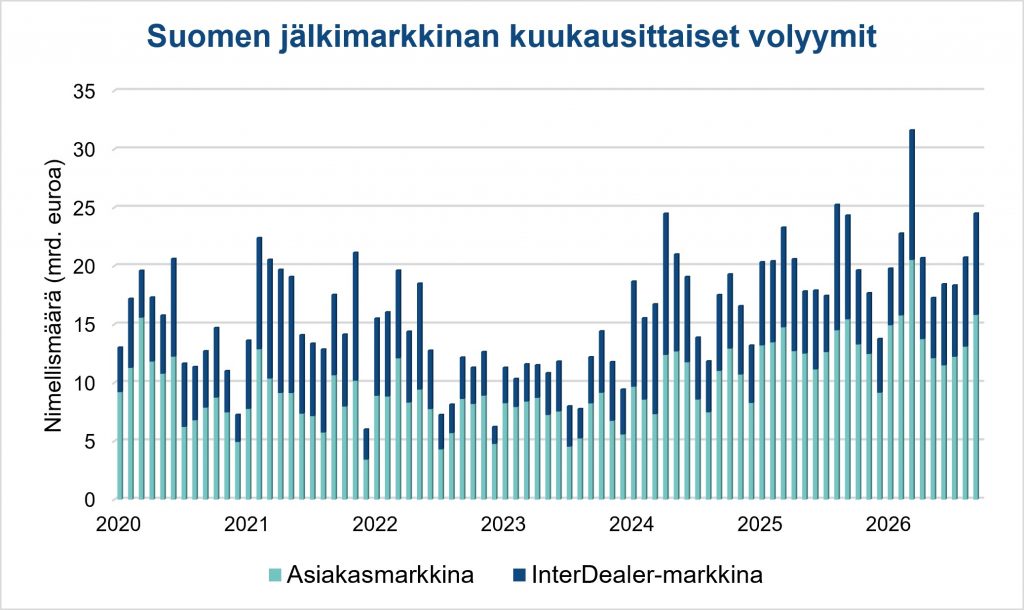
Kuvio 2. Suomen valtionlainojen (RFGB) jälkimarkkinan kuukausittaiset volyymit vuodesta 2020 lähtien.
Interdealer-markkinan tehtävänä on tukea jälkimarkkinan tervettä toimintaa
Velkakirjojen liikkeeseenlaskujen toteuttamisen tukemisen lisäksi päämarkkinatakaajat ylläpitävät lainojen vaihdettavuutta eli likviditeettiä jälkimarkkinoilla. Likvidi jälkimarkkina on tärkeä, sillä hyvä vaihdettavuus voi tehdä velanotosta halvempaa: velan ostajat hyväksyvät pienemmän tuoton, jos velkakirjan voi myydä tarvittaessa pois hyvään markkinahintaan. Asiakasmarkkinan puolella päämarkkinatakaajat vastaavat sijoittajien osto- tai myyntitarjouksiin. Velkakirjan ostaminen osaksi omaa portfoliota tai velkakirjan lyhyeksi myyminen tarkoittaa myös oman portfolion korkoriskin kasvattamista.
Interdealer-markkina toimii usein reagoiden liikehdintään asiakasmarkkinan puolella. Sen tarkoituksena on mahdollistaa velkakirjan omistamiseen liittyvän riskin siirto päämarkkinatakaajien välillä.
Interdealer-markkinalla on tiettyjä ominaispiirteitä. Päämarkkinatakaajien tulee esimerkiksi tarjota samanaikaisesti sekä osto- että myyntihintoja ja ylläpitää niitä sopimuksen edellyttämän ajan verran.
Interdealer-markkina rakentuu niiden hintojen pohjalta, joita päämarkkinatakaajat tarjoavat. Hinnat ovat näkyvissä kaikille muille päämarkkinatakaajille ja niillä voidaan käydä kauppaa välittömästi. Rakenteen vuoksi jokaiselle kaupalle muodostuu kaksi osapuolta, passiivinen hinnan tarjoaja (provider) sekä aktiivinen tarjouksen hyväksyjä (aggressor). Asiaa voidaan katsoa myös niin, että hinnan tarjoaja tuo interdealer-markkinalle likviditeettiä, kun taas tarjouksen hyväksyjä käyttää markkinan likviditeettiä.
Riskin siirto näkyy nettovolyymeista
Riskin siirron vallitseva suunta vaihtelee kuukaudesta toiseen. Kuviosta 3 voimme nähdä aktiivisten (aggressor) osapuolien toteuttamat myynnit vähennettynä ostoista MTS-alustalla heinäkuun 2026 loppuun asti. Kaupat on luokiteltu velkakirjan maturiteettiluokan mukaan. Tämänkin vuoden aikana voimme nähdä, miten kysyntä eri maturiteeteille vaihtelee kuukauden mukaan. Samat liikehdinnät eivät myöskään päde kaikkiin maturiteetteihin: esimerkiksi kesäkuussa lyhyempää maturiteettia ostettiin enemmän kuin myytiin, pidemmässä suunta taas oli päinvastainen.
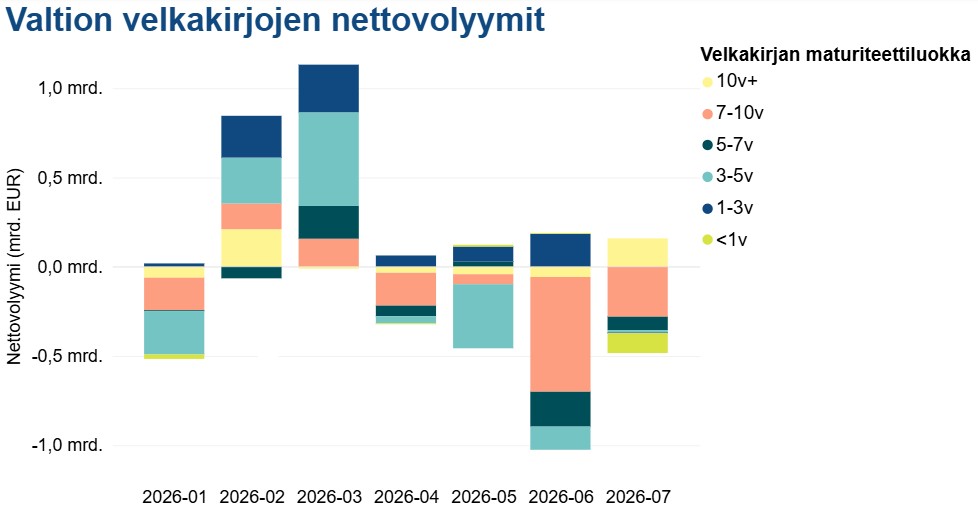
Kuvio 3. Aktiiviset (aggressor) nettomyyntitoimeksiannot (ostot – myynnit) MTS-kaupankäyntialustalla.
Interdealer-markkina mahdollistaa asiakaskaupoista syntyvien riskien siirron ja tukee päämarkkinatakaajien toimintaa. Vaihdettu volyymi ei välttämättä suoraan vastaa laajempia markkinaliikkeitä, vaan se heijastaa ennen kaikkea yksittäisten pankkien kohtaamaa kysyntää ja niiden omaa positioitumista. Jos päämarkkinatakaajapankki myy suuressa volyymissa Suomen valtion velkapapereita niitä ostaville sijoittaja-asiakkaille, sen on ostettava vastaava määrä interdealer-markkinalta, jos se haluaa säilyttää positionsa ennallaan.